
Što i kako
Koliko i tko plaća PDV: Je li šator građevinski objekt ili pokretna imovina?
25. rujna 2026.
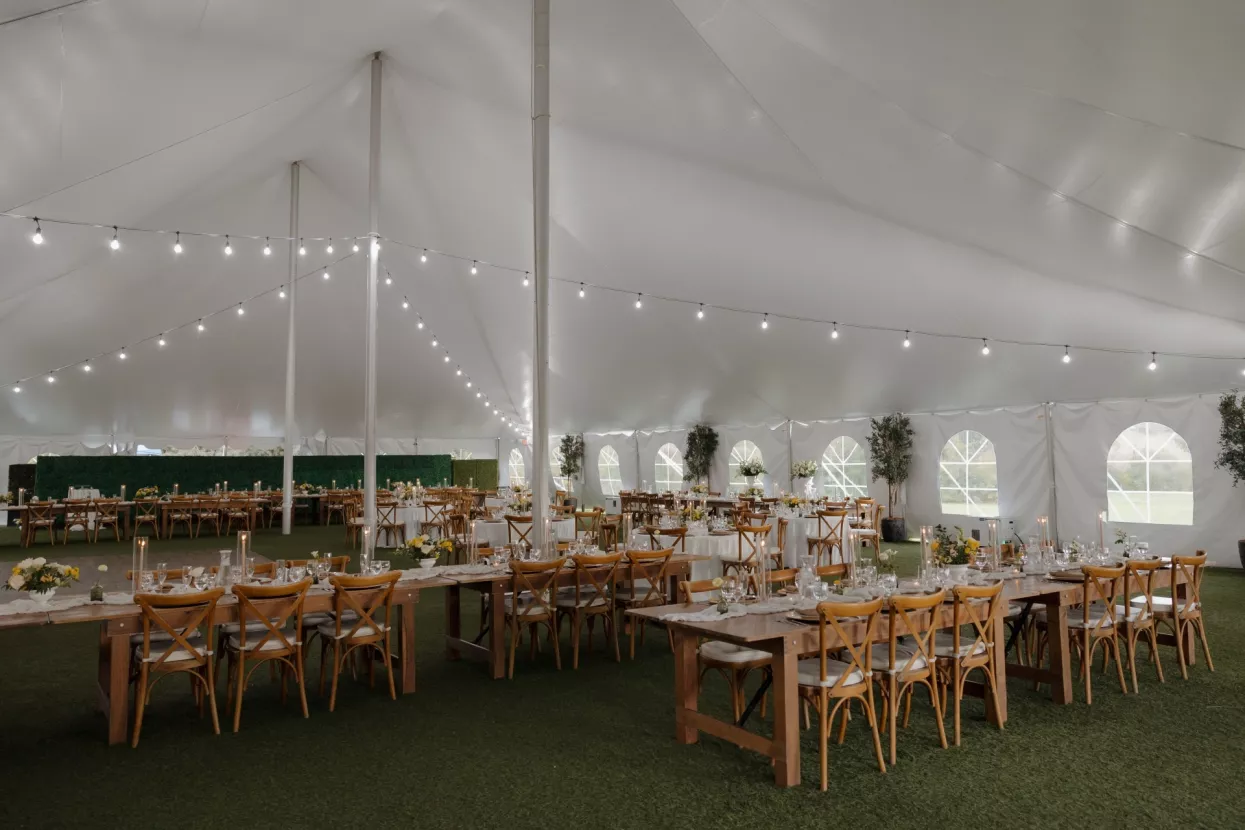
foto Shutterstock
Šator za 3000 ljudi, težak 47 tona i vrijedan milijun eura otvorio je pitanje gdje završava montažni objekt, a počinje građevina
piše: Domagoj Bakran, ovlašteni porezni savjetnik, Kreston Croatia
Građevinske usluge u sustavu oporezivanja PDV-om imaju poseban način oporezivanja. Tuzemni prijenos porezne obveze poseban je mehanizam obračuna PDV-a koji je, između ostaloga, predviđen za oporezivanje građevinskih usluga. Za razliku od uobičajenog pravila prema kojemu PDV obračunava isporučitelj, pri prijenosu porezne obveze tu obvezu preuzima primatelj. Nije riječ o oslobođenju od PDV-a, već o promjeni osobe koja ga obračunava, iskazuje u PDV prijavi i plaća. Pri utvrđivanju primjenjuje li se tuzemni prijenos porezne obveze nije dovoljno da se posao obavlja na nekom objektu ili da je povezan s gradilištem. Potrebno je utvrditi stvarni predmet isporuke i može li se konkretna usluga podvesti pod građevinske usluge. Upravo se na toj granici, govorimo li uopće o građevinskom objektu, otvorilo zanimljivo pitanje koje je Porezna uprava nedavno razmatrala, a povezano je sa šatorom.
Porezna presudila
U mišljenju od 14. kolovoza 2026. Porezna uprava razmatrala je nabavu i montažu specifičnoga montažnog objekta – šatora. Riječ je o investiciji vrijednoj milijun eura. Objekt ima masu 47 tona, čeličnu konstrukciju i galeriju, predviđen je za tri tisuće osoba, postavlja se bez klasičnih temelja, ali uz bušenje podloge i ugradnju sidara i klinova. Logično je da se zbog veličine i načina učvršćenja ne može lako rastaviti i premjestiti.
BESPLATNO nastavite čitati ovaj članak
Registrirajte se bez troškova i otvorite vrata Liderova sadržaja. Prvih 5 zaključanih članaka vam poklanjamo svaki mjesec.

čitajte lider u digitalnom izdanju
vezani članci